Rechnungen abtippen, Kassenbons sortieren, Beträge in die Buchhaltungssoftware übertragen: In vielen Startups und kleinen Unternehmen kostet die Belegerfassung jeden Monat Stunden. OCR in der Buchhaltung setzt genau hier an. Die Technik liest Belege automatisch aus und überträgt Daten wie Rechnungsnummer, Datum, Betrag und Umsatzsteuer in dein System.
Gleichzeitig verändert sich der Rahmen: Seit 2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können, ab 2027 und 2028 greift schrittweise die Pflicht zum Versand. Damit stellt sich die Frage, wofür Texterkennung künftig noch gebraucht wird. In diesem Artikel erfährst du, wie OCR funktioniert, wo sie dir heute Zeit spart, welche Grenzen sie hat und wie du sie mit E-Rechnungen und den Regeln der GoBD sinnvoll kombinierst.
Was OCR ist und wie sie funktioniert
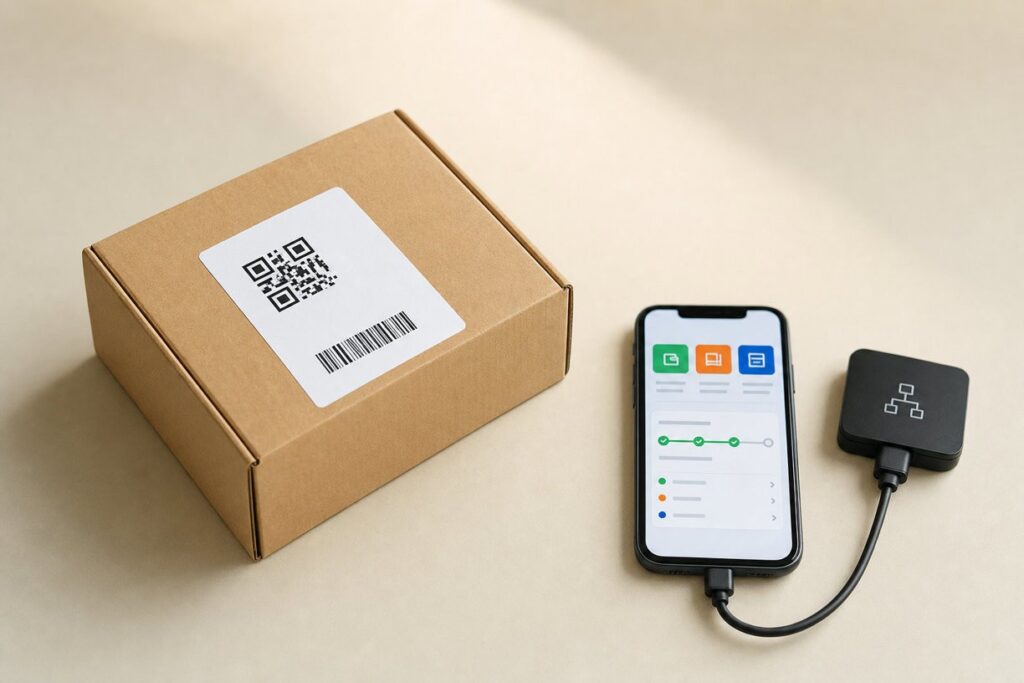
OCR steht für Optical Character Recognition, also optische Zeichenerkennung. Die Software analysiert ein Bild, etwa einen Scan, ein Foto oder eine PDF-Datei, erkennt darin Buchstaben und Zahlen und wandelt sie in maschinenlesbaren Text um. Frühe Systeme konnten nur klar gedruckte Schriften in festen Layouts lesen.
Moderne Lösungen kombinieren Texterkennung mit maschinellem Lernen. Sie erkennen nicht nur Zeichen, sondern verstehen auch, welche Zahl der Bruttobetrag und welche die Steuernummer ist, selbst wenn jeder Lieferant ein anderes Rechnungslayout nutzt. Fachleute sprechen dann oft von intelligenter Dokumentenverarbeitung. Je mehr Belege das System verarbeitet, desto besser werden in der Regel die Ergebnisse.
OCR in der Buchhaltung: typische Einsatzfelder
Im Finanzbereich wird OCR vor allem dort eingesetzt, wo Belege noch als Papier oder Bilddatei ankommen. Typische Anwendungen sind:
- Eingangsrechnungen: Lieferantendaten, Rechnungsnummer, Leistungsdatum, Netto, Umsatzsteuer und Brutto werden ausgelesen und als Buchungsvorschlag angelegt.
- Kassenbons und Reisekosten: Mitarbeitende fotografieren Belege per App, die Daten landen direkt in der Spesenabrechnung.
- Kontoauszugsabgleich: Erkannte Beträge und Verwendungszwecke erleichtern die Zuordnung von Zahlungen zu offenen Posten.
- Verträge und sonstige Dokumente: Durchsuchbare Archive machen Unterlagen bei einer Prüfung schnell auffindbar.
Viele Buchhaltungsprogramme haben OCR inzwischen integriert. Daneben gibt es spezialisierte Lösungen für Spesen und Eingangsrechnungen, die sich per Schnittstelle an deine Buchhaltung oder an DATEV anbinden lassen. Einen Überblick über Werkzeuge für digitales Ausgabenmanagement veröffentlicht etwa der Anbieter Klippa, der selbst eine solche Software anbietet. Solche Herstellervergleiche sind ein guter Startpunkt, sollten aber durch eigene Tests ergänzt werden.
Vorteile und Grenzen
Was du gewinnst
- Zeitersparnis: Das manuelle Abtippen entfällt weitgehend, du prüfst nur noch Vorschläge.
- Weniger Tippfehler: Zahlendreher bei Beträgen oder IBAN werden seltener.
- Schnellerer Überblick: Offene Rechnungen und Ausgaben sind zeitnah im System sichtbar, was die Liquiditätsplanung erleichtert.
- Durchsuchbares Archiv: Du findest Belege über Volltextsuche statt im Aktenordner.
Wo OCR an Grenzen stößt
Auch OCR in der Buchhaltung ist nie fehlerfrei. Unscharfe Fotos, Thermopapier mit verblasster Schrift, handschriftliche Notizen oder ungewöhnliche Layouts führen zu falschen Werten. Deshalb brauchst du einen Prüfschritt, bevor Daten gebucht werden. Auch die Kontierung, also die Zuordnung zu Konto und Kostenstelle, schlägt die Software zwar vor, verantwortlich für die Richtigkeit bleibst aber du. Ein weiterer Punkt ist der Datenschutz: Belege enthalten personenbezogene Daten, daher solltest du auf einen Auftragsverarbeitungsvertrag und den Serverstandort achten.
E-Rechnung: Was sich ab 2025 ändert
Die E-Rechnungspflicht verändert die Rolle der Texterkennung deutlich. Eine E-Rechnung im Sinne des Umsatzsteuergesetzes ist ein strukturierter Datensatz nach der europäischen Norm EN 16931, etwa im Format XRechnung oder ZUGFeRD ab Version 2.0.1. Ein einfaches PDF gilt dagegen nicht als E-Rechnung, sondern als sonstige Rechnung.
| Zeitpunkt | Was gilt im inländischen B2B-Geschäft |
|---|---|
| Seit 1. Januar 2025 | Alle Unternehmen müssen E-Rechnungen empfangen und verarbeiten können, auch Kleinunternehmer. |
| 2025 und 2026 | Versand von Papier- und PDF-Rechnungen ist weiter zulässig. |
| Ab 1. Januar 2027 | Versandpflicht für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz. |
| Ab 1. Januar 2028 | Versandpflicht für alle, Ausnahmen etwa für Kleinbetragsrechnungen bis 250 Euro und Kleinunternehmer. |
Strukturierte E-Rechnungen müssen nicht mehr per OCR gelesen werden, weil die Daten bereits maschinenlesbar vorliegen. Deine Software liest sie direkt ein. OCR in der Buchhaltung bleibt trotzdem relevant: für Kassenbons, Tankquittungen, Hotelrechnungen, Belege aus dem Ausland und Rechnungen von Kleinunternehmern, die weiterhin auf Papier oder als PDF kommen. In den nächsten Jahren wirst du deshalb meist beides parallel brauchen.
GoBD und Aufbewahrung beachten
Wer Papierbelege scannt und danach vernichten will, muss die Grundsätze ordnungsmäßiger Buchführung in elektronischer Form (GoBD) einhalten. Dazu gehört eine Verfahrensdokumentation, die beschreibt, wie Belege eingehen, gescannt, geprüft und archiviert werden. Die Archivierung muss unveränderbar und vollständig sein. Mehr dazu liest du in unserem Beitrag Digitale Buchhaltung und GoBD.
Seit 2025 gilt für Buchungsbelege eine Aufbewahrungsfrist von acht Jahren, für Bücher und Jahresabschlüsse bleiben es zehn Jahre (§ 147 AO). E-Rechnungen musst du im Originalformat elektronisch aufbewahren, ein Ausdruck reicht nicht. Prüfe deshalb, ob dein System sowohl die strukturierten Daten als auch die gescannten Bilder revisionssicher speichert.
OCR in der Buchhaltung einführen: 6 Schritte
- Belegarten erfassen: Welche Belege kommen wie oft und in welcher Form an?
- Vorhandene Software prüfen: Oft hat dein Buchhaltungsprogramm bereits Texterkennung und E-Rechnungs-Import an Bord.
- Anforderungen festlegen: Schnittstelle zu Steuerberatung oder DATEV, mobile App, Freigabe-Workflows, Serverstandort.
- Testen: Lass 50 bis 100 echte Belege durchlaufen und zähle, wie oft du korrigieren musst.
- Prozess dokumentieren: Halte fest, wer Belege scannt, prüft und freigibt, als Teil der Verfahrensdokumentation.
- Team schulen: Kläre, wie Fotos aufgenommen werden und wie Belege nach dem Scannen behandelt werden.
OCR in der Buchhaltung für Solo-Selbstständige
Auch wenn du nur wenige Belege im Monat hast, lohnt sich ein Blick auf die Funktionen deiner Buchhaltungssoftware. Viele Programme für Selbstständige bieten eine App, mit der du Belege direkt nach dem Kauf fotografierst. Das verhindert, dass Bons verloren gehen, und spart dir am Quartalsende die Suche. Welche Programme infrage kommen, zeigt unser Vergleich zur Buchhaltung online.
Weitere Automatisierung im Finanzbereich
OCR in der Buchhaltung ist nur ein Baustein. Den größten Effekt erzielst du, wenn Belegerfassung, Bankabgleich, Freigaben und Zahlungsläufe ineinandergreifen. Wie du solche Prozesse Schritt für Schritt aufsetzt, erklären wir im Artikel Buchhaltung automatisieren. Auch die Zusammenarbeit mit deiner Steuerberatung verändert sich, wenn Daten digital und strukturiert vorliegen, wie unser Beitrag zu KI in der Steuerberatung zeigt.
Häufige Fragen
Ist eine gescannte Rechnung eine E-Rechnung?
Nein. Ein Scan oder ein PDF ist eine sonstige Rechnung. Als E-Rechnung gilt nur ein strukturiertes Format nach EN 16931, etwa XRechnung oder ZUGFeRD ab Version 2.0.1.
Darf ich Papierbelege nach dem Scannen vernichten?
Grundsätzlich ja, wenn du die Vorgaben der GoBD zum ersetzenden Scannen einhältst und eine Verfahrensdokumentation hast. Ausnahmen können für einzelne Unterlagen gelten, kläre das im Zweifel mit deiner Steuerberatung.
Wie genau ist OCR bei Rechnungen?
Bei klaren, gut lesbaren Belegen erkennen moderne Systeme die meisten Felder zuverlässig. Bei schlechten Fotos, Thermopapier oder Handschrift steigt die Fehlerquote. Plane deshalb immer eine Kontrolle ein.
Brauche ich OCR noch, wenn E-Rechnungen Pflicht sind?
Für strukturierte E-Rechnungen nicht. Für Bons, Quittungen, Auslandsbelege und Rechnungen von Kleinunternehmern bleibt Texterkennung aber auch nach 2028 nützlich.
Was kostet OCR in der Buchhaltung?
Das hängt davon ab, ob die Funktion schon in deiner Buchhaltungssoftware enthalten ist oder du ein separates Tool nutzt. Viele Programme für kleine Unternehmen haben Belegerkennung im Grundpreis, spezialisierte Lösungen rechnen oft nach Nutzern oder Belegmenge ab. Vergleiche die Gesamtkosten mit der Zeit, die du monatlich für das Abtippen aufwendest.
Fazit
OCR in der Buchhaltung spart dir Zeit bei der Belegerfassung und reduziert Tippfehler, ersetzt aber nicht die Prüfung durch einen Menschen. Mit der E-Rechnungspflicht verschiebt sich ihr Einsatz: Strukturierte Rechnungen werden direkt eingelesen, Texterkennung bleibt für Bons und sonstige Belege wichtig. Wenn du beides in einem Prozess verbindest, die GoBD beachtest und deine Abläufe dokumentierst, schaffst du eine solide Grundlage für eine schlanke Finanzverwaltung.